Fünf Finanz-Fails, die Frauen machen, ohne es zu merken
Eins vorweg: Die meisten Frauen machen keine großen, offensichtlichen Fehler mit ihrem Geld. Gleichzeitig arbeiten viele aber nicht aktiv daran, ihr Vermögen langfristig aufzubauen. Fast sieben von zehn Österreicherinnen sorgen sich, dass ihr Geld im Alter nicht reicht; bei Männern ist es nur gut jeder Zweite (Quelle: bank99). Dahinter stecken finanzielle Stolperfallen, von denen Frauen überdurchschnittlich oft betroffen sind. Diese fünf begegnen mir immer wieder:
1. Sicherheit mit Vorsorge verwechseln
Ein Sparbuch fühlt sich komfortabel an: Der Kontostand bleibt gleich und es gibt keinen sichtbaren Verlust. Doch genau das macht das Ganze so gefährlich, denn durch die Inflation verliert das Geld im Hintergrund an Kaufkraft. Sicherheit und Vorsorge sind aber zwei verschiedene Dinge. Ein Notgroschen schützt zwar, was schon da ist, aber nur langfristiges Investieren lässt daraus auch Vermögen werden.
2. Zu spät anfangen
Die Welt der Geldanlage wirkt für viele abstrakt und die Auswahl überfordernd, weshalb sie lieber auf mehr Wissen, Sicherheit und den angeblich perfekten Zeitpunkt warten. Doch dadurch geht wertvolle Zeit verloren, die beim Vermögensaufbau ein wichtiger Faktor ist. Viele wissen dabei nicht, dass sich ein ETF-Sparplan schon mit kleinen Beträgen starten und mit wachsendem Budget und Finanzwissen erhöhen lässt. Entscheidend ist, sich langsam an das Thema heranzutasten und eine Routine zu entwickeln.
3. Produkt vor Strategie festlegen
Viele Anlegerinnen beginnen beim Investieren mit der Suche nach dem perfekten ETF. Wichtiger ist aber, zu verstehen, worin investiert wird und welche Strategie zur eigenen Lebenssituation passt: Geht es um die langfristige Altersvorsorge, den Vermögensaufbau oder ein konkretes Sparziel? Genauso entscheidend ist es, die eigene Risikobereitschaft zu kennen. Erst wenn diese Grundlagen geklärt sind, lohnt sich der Blick auf konkrete Produkte.
4. Die eigene Pensionslücke nicht kennen
Jede Frau sollte sich über ihre Pensionslücke im Klaren sein. Sie zeigt, ob die Einkünfte im Alter ausreichen, um den gewohnten Lebensstandard zu halten. Für viele Frauen, für die eine höhere Teilzeitquote auch langfristig geringere Pensionsansprüche bedeutet, ist die Realität ernüchternd: 32 Prozent der alleinlebenden Pensionistinnen sind von Altersarmut betroffen (Quelle: Statistik Austria). Trotzdem wissen die wenigsten über ihre tatsächliche Lücke Bescheid, obwohl sie sich online kostenlos anfordern lässt. Sobald man sich diese vor Augen geführt hat, investiert man meist gezielter und effektiver.
5. Emotionen mit Strategie verwechseln
Viele Anlegerinnen wissen, dass langfristiges Investieren sinnvoll ist, verlieren aber in turbulenten Phasen das Vertrauen in ihre Strategie. Fallen die Kurse und zeigt das Depot rote Zahlen, entsteht oft der Impuls, schnell zu verkaufen. Solche emotionalen Entscheidungen kosten langfristig Rendite. Weil sich Börsenschwankungen aber nicht vermeiden lassen, ist es entscheidend, eine zur eigenen Risikobereitschaft passende Strategie zu finden, die in schwierigen Zeiten durchgehalten werden kann. Die gute Nachricht: Keiner dieser Fehler ist endgültig. Der erste Schritt ist immer, ihn überhaupt zu erkennen.
Zur Person:
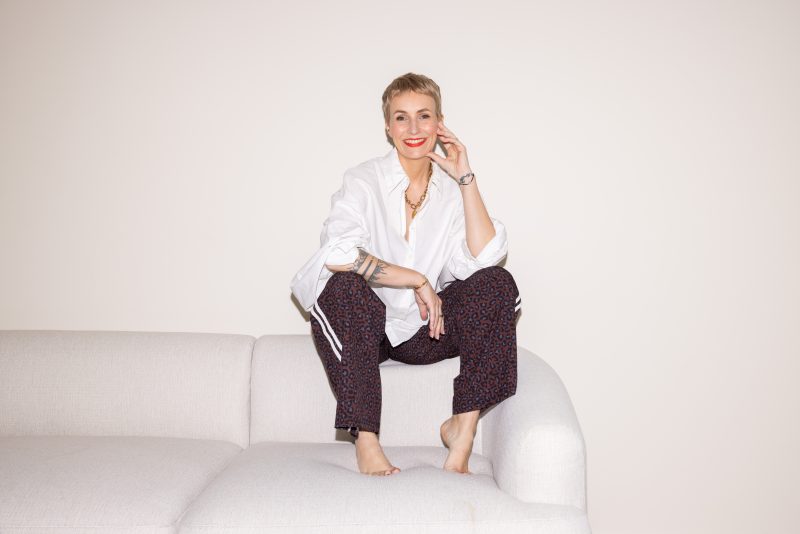
Natascha Wegelin hat 2015 Madame Moneypenny gegründet, Deutschlands führendes Unternehmen für Female Financial Education. Seitdem begleitet und berät die Unternehmerin, Investorin und Bestseller-Autorin Frauen dabei, selbstbestimmt ihre finanzielle Zukunft zu gestalten – als sheconomy-Kolumnistin auch hier.